Seniorpension og forhøjet folkepensionsalder øger omkostningerne til erstatning for tab af erhvervsevne
Denne analyse belyser udviklingen i udgifter til tab af erhvervsevne og kortlægger årsagerne til udviklingen

Indledning og sammenfatning
Erstatning fra tab af erhvervsevne forsikringer er en vigtig, men ofte overset del af det danske pensionssystem. Forsikringen fungerer som et vigtigt økonomisk sikkerhedsnet for personer, der mister deres erhvervsevne før pensionsalderen. Erstatning for tab af erhvervsevne kan være en engangsudbetaling eller en løbende ydelse, som ofte supplerer en offentlig ydelse. Erstatningen har som formål at sikre, at personer, der mister erhvervsevnen, kan have en indkomst, der står i et rimeligt forhold til deres hidtidige løn. I denne analyse ser vi nærmere på de personer, der modtager en løbende ydelse. Antallet af modtagere af erstatning for tab af erhvervsevne er steget de seneste år fra omkring 70.000 helårsmodtagere i 2021 til 85.000 i 2024. Denne redegørelse belyser årsager til udviklingen og giver et samlet overblik over omfanget af erstatning for tab af erhvervsevne.
I perioden 2021 til 2024 er udgifterne til udbetalinger af erstatning for tab af erhvervsevne vokset fra 8,4 mia. kr. til 10,3 mia. kr. Omkring 90 pct. af udgiftsstigningen siden 2021 kan henføres til personer over 40 år, mens de resterende 10 pct. vedrører personer under 40 år. Udgiftsvæksten er især drevet af strukturelle forhold. Indførelsen af seniorpension og forhøjelsen af folkepensionsalderen udgør tilsammen de største selvstændige bidrag til udgiftsvæksten og forklarer knap 1 mia. kr. af den samlede udgiftsstigning.
Redegørelsen viser, at der på området er flere udfordringer. Der er relativt få unge under 40 år, som tilkendes erstatning for tab af erhvervsevne, men antallet af modtagere er stigende. Fordi der er relativ få modtagere, udgør de kun en mindre del af de samlede erstatningsudbetalinger. Men omvendt er det en forholdsvis stor økonomisk omkostning hver gang en person under 40 år tilkendes erstatning for tab af erhvervsevne, fordi hensættelserne er store, da mange vil få løbende udbetalinger og præmiefritagelse frem til pensionsalderen.
En anden udfordring på området er, at der er mange, som nedslides i løbet af deres arbejdsliv. Det kommer særligt til udtryk ved en høj risiko for at blive tilkendt erstatning for tab af erhvervsevne for de ældste aldersgrupper på arbejdsmarkedet. Særligt blandt personer over 60 år. I disse grupper er hensættelserne pr. tilkendelse lavere, da udbetalingerne og præmiefritagelse begynder senere i arbejdslivet, og de gennemsnitlige udbetalinger er lavere. Men et stort omfang af tilkendelse fører til høje samlede omkostninger.
Analysen viser:
- Antallet af modtagere er steget med ca. 20 pct. fra 2021 til 2024 og udgør nu omkring 85.000 helårsmodtagere.
- De samlede udbetalte løbende erstatningsudbetalinger er vokset fra 8,4 mia. kr. til 10,3 mia. kr. fra 2021 til 2024.
- 90 pct. af udgiftsstigningen er drevet af personer over 40 år. Personer under 40 år bidrager med ca. 10 pct., svarende til knap 200 mio. kr.
- Indførelsen af seniorpension udgør det største selvstændige bidrag til udgiftsstigningen og har isoleret set øget udgifterne med ca. 524 mio. kr. over perioden, som følge af øget nettotilgang blandt personer i alderen 60–64 år.
- Forhøjelsen af folkepensionsalderen fra 65 til 67 år bidrager med ca. 455 mio. kr., idet både tilgangen til og varigheden af erstatning for tab af erhvervsevne øges frem mod den højere folkepensionsalder.
- Øget nettotilgang blandt personer over 40 år uden for senior- og folkepensionsordninger bidrager til udgiftsstigningen, herunder bidrag fra tilkendelser af førtidspension på ca. 409 mio. kr.
- Bidraget fra personer under 40 år kan hovedsageligt henføres til tilkendelser af erstatning for tab af erhvervsevne uden samtidig tilkendelse af førtidspension.
- Et simpelt estimat for de samlede potentielle hensættelser for branchen forbundet med et års tilkendelser af erstatning for tab af erhvervsevne vurderes at være 39 mia. kr.
- Fordeles de fremadrettede omkostninger (hensættelser) på aldersgrupper udgør unge under 40 år ca. 30 pct. af omkostningerne svarende til 12 mia. kr. til trods for, de kun udgør 13 pct. af nye tilkendelser. Fremadrettede omkostninger til gruppen under 40 år er store, da de forventeligt vil modtage erstatning og præmiefritagelse i mange år frem.
- Risikoen for at få tilkendt erstatning for tab af erhvervsevne stiger med alderen og topper ved 60-64 år, hvor 2,15 pct. af arbejdsstyrken tilkendes erstatning. Den gennemsnitlige risiko på tværs af alder er 0,5 pct. af arbejdsstyrken. Risikoen er 16 gange højere for 60-64-årige end for personer under 40 år. Det indikerer, at nedslidning sidst i arbejdslivet har stor betydning for tilkendelserne.
Antallet af modtagere af erstatning for tab af erhvervsevne og omkostningerne vokser
Antallet af modtagere af erstatning for tab af erhvervsevne er vokset fra omkring 70.000 helårsmodtagere i 2021 til omkring 85.000 i 2024. Det svarer til en stigning på omkring 20 pct.
Sådan identificeres modtagere af erstatning for tab af erhvervsevne
Identifikation af modtagere af erstatning for tab af erhvervsevne sker via registeret for ikke-lønmodtagerdata i e-Indkomst (ILME), hvor løbende, månedlige erstatningsudbetalinger registreres. Fra 2021 er erstatningsudbetalingerne registreret på en særskilt indkomstkode, hvilket gør det muligt at identificere modtagere fra dette tidspunkt.
Kun løbende udbetalinger indgår i analysen. Engangsudbetalinger er ikke inkluderet, da de ikke kan identificeres. Modtagergrupper opgøres i redegørelsen som helårsmodtagere, hvor én måneds udbetaling svarer til 1/12 helårsmodtager.
Nye tilkendelser defineres som første udbetaling i perioden 2022-2024, hvor der ikke har været en udbetaling i minimum et år forinden. Antal tilkendelser regnes i personer.
Incidensen beregnes som antallet af nye tilkendelser i 2024 divideret med antallet af personer i arbejdsstyrken med en pensionsformue større end 0 kr. ultimo 2023. Dette udgør en approksimation til den årlige risiko for at modtage erstatning, som derfor også vil blive omtalt som risiko i det følgende. Med denne opgørelsesmetode indgår potentielt individer, hvor forsikringsdækningen er ophørt. Incidensen kan dermed være lavere end den selskaberne oplever. Afgrænsningen skyldes, at der ikke er data for om individer har en forsikring mod tab af erhvervsevne. Det giver anledning til at overvurdere forsikringsdækningen, hvilket kommer til udtryk ved en lavere incidens særligt blandt de ufaglærte og faglærte.
Alder opgøres primo måneden for udbetaling. Den gennemsnitlige månedlige ydelse beregnes specifikt for erstatning for tab af erhvervsevne og dækker over betydelig variation.
Udviklingen i bestanden af modtagere af erstatning for tab af erhvervsevne, afhænger grundlæggende af to faktorer. Hvor mange der i et år tilkendes erstatning, samt hvor mange som stopper med at modtage ydelsen. Bestanden af modtagere kan vokse, hvis antallet af tilkendelser stiger og færre forlader ydelsen. Tilgangen til og afgangen fra erstatning for tab af erhvervsevne over den analyserede periode afhænger blandt andet af lovændringer på førtids- og seniorpensionsområdet, ændringer af folkepensionsalderen samt et eventuelt ændret sygdomsbillede.
Den årlige tilgang til erstatning for tab af erhvervsevne er steget en smule mellem 2022 og 2024. I 2023 stiger antallet af nye tilkendelser en del, hvilket skyldes, at der i 2022 trådte nye regler i kraft på førtidspensionsområdet om kortere ressourceforløb og en indsatsgaranti, som har betydet, at flere borgere hurtigere har fået deres sag vurderet[1]. Seniorpension indfases fra 2020, og fra januar 2021 til december 2024 vokser antallet, som modtager seniorpension, fra ca. 10.500 til 25.000, jf. F&P’s Seniorernes arbejdsmarkedsregnskab. Det spiller ind i området for erstatning for tab af erhvervsevne, da en række selskaber tilkender erstatning på baggrund af tilkendelsen af senior- og førtidspension.
Mens der i 2022 og 2024 er mellem 13.000 og 14.000 nye tilkendelser, er der 16.300 i 2023.
[1] Ankestyrelsen - Praksisundersøgelse om kommunernes tilkendelser af førtidspension, maj 2025
Incidensen udtrykker risikoen eller sandsynligheden for at begynde at modtage erstatning for tab af erhvervsevne i et givent år. Risikoen er omkring 0,5 pct. i 2024 for den samlede erhvervsaktive befolkning med en pensionsformue større end 0 kr.
Den gennemsnitlige månedlige erstatningsudbetaling er omkring 10.000 kr. Fordi antallet af modtagere vokser fra 2021 til 2024, stiger de samlede udbetalte løbende erstatningsudbetalinger fra 8,4 mia. kr. i 2021 til 10,3 mia. kr. i 2024.
Når stigningen i erstatningsudgifter dekomponeres i de centrale drivkræfter, fremgår det, at ca. 90 pct. af stigningen i de årlige udgifter på knap 2 mia. kr. kan henføres til personer over 40 år, mens 10 pct. kan henføres til personer under 40 år. Det skal ses i lyset af, at det største selvstændige bidrag til udgiftsstigningen kan tilskrives indførelsen af seniorpension. Omkring 524 mio. kr. af den samlede stigning fra 2021 til 2024 på 1.954 mio. kr. kan henføres til indførelsen af seniorpensionen. Den forhøjede folkepensionsalder bidrager med omkring 455 mio. kr., fordi perioden man kan modtage eller tilkendes erstatning for tab af erhvervsevne øges op til 67 år. Tilkendelser af førtidspension til personer over 40 år har herudover bidraget med 494 mio. kr. i øgede erstatningsudbetalinger. Endelig har tilkendelser af erstatning, som formodes at vedrøre kunder i pensionsselskaber, som selv vurderer erhvervsevnetabet, bidraget med øgede udgifter for 85 mio. kr. over perioden 2021 til 2024.
Til sammenligning udgør bidraget fra øget tilgang til erstatning for tab af erhvervsevne for personer under 40 år 185 mio. kr. Blandt de unge under 40 år kan det største bidrag til udgiftsstigningen henføres til tilkendelse af erstatning for tab af erhvervsevne ekskl. samtidig tilkendelse af førtidspension.
Gruppen af unge modtagere af erstatning for tab af erhvervsevne er lille set i forhold til antallet af ældre modtagere. Antallet af nytilkendelser er ligeledes relativt lavt, hvilket forklarer det markant lavere bidrag til udgiftsstigningen de seneste år. Gruppen af modtagere under 40 er dog vokset med omkring 40 procent fra 2.755 helårspersoner i 2021 til 3.859 helårspersoner i 2024.
Trods det relativt lave antal modtagere, er de unge modtagere centrale for de fremtidige udgifter til erstatning for tab af erhvervsevne. Det er en gruppe, hvor de potentielle hensættelser kan blive meget høje. Det skyldes, at de unge i gennemsnit har en lidt højere løbende udbetaling end de ældre modtagere. Samtidig kan de unge under 40 år potentielt modtage erstatningsudbetalinger og præmiefritagelse helt frem til folkepensionsalderen. Det gør de potentielle fremadrettede omkostninger pr. tilkendelse væsentlig højere for de unge modtagere. Tilsvarende er de potentielle hensættelser pr. tilkendelse for de ældre lavere.
Risikoen for at modtage erstatning for tab af erhvervsevne afhænger kraftigt af alder
Antallet af modtagere af erstatning for tab af erhvervsevne stiger med alderen og topper ved 60-64-årsalderen. En del af forklaringen er, at man potentielt kan modtage erstatningen helt frem til folkepensionsalderen. Der vil derfor kunne være en opsamling af modtagere hen over aldersgrupperne. Men det har også betydning, at risikoen for at modtage erstatning for tab af erhvervsevne er højere for de ældre aldersgrupper.
Personer i alderen 60-64 år udgør 34 pct. af alle modtagere, mens gruppen af 55-59-årige udgør 23 pct. Gruppen af 65+ årige er væsentligt mindre, hvilket skyldes, at modtagerne overgår til alderspension ved folkepensionsalderen.
Personer under 40 år udgør en mindre del af det samlede antal af modtagere. I 2024 modtog omkring 3.800 helårsmodtagere under 40 år erstatning for tab af erhvervsevne. Det svarer til omkring 4 pct. af alle modtagere.
Risikoen for at få tilkendt erstatning for tab af erhvervsevne måles i forhold til personer i arbejdsstyrken med en pensionsformue, der er større end 0 kr., som antages af have en forsikring mod tab af erhvervsevne. Risikoen eller incidensen for at blive tilkendt erstatning for tab af erhvervsevne er lavest for personer under 40 år med en incidens på 0,13 pct., og stiger gradvist gennem aldersgrupperne, for at toppe ved de 60-64-årige, som har en incidens på 2,15 pct.
Risikoen for at blive tilkendt erstatning for tab af erhvervsevne er dermed omkring 16 gange større for en 60-64-årig end for en person under 40. Det indikerer, at nedslidning igennem arbejdslivet enten fysisk eller psykisk spiller en væsentlig rolle for risikoen for at modtage erstatning.
Unge har de højeste fremadrettede omkostninger pr. tilkendelse
Resultaterne ovenfor viser, at der er betydelige forskelle i antallet af modtagere af erstatning for tab af erhvervsevne samt i risikoen for at miste erhvervsevnen på tværs af alder. Hver gang en pensionskunde eller et medlem af en pensionskasse tilkendes erstatning for tab af erhvervsevne fører det til en forventet udbetaling potentielt frem til folkepensionsalderen, som består af erstatningsudbetalingen og af præmiefritagelse. I dette afsnit vurderes de økonomiske omkostninger afhængig af alder på tilkendelsestidspunktet.
Det viser sig, at tilkendelsesalder og udbetalingsniveau har stor betydning for de potentielle hensættelser pr. individ, som modtager erstatning for tab af erhvervsevne.
Beregningerne i dette afsnit er en illustration af de mulige langsigtede, økonomiske konsekvenser for pensionsbranchen af et enkelt års tilkendelser. Beregningen af de fremadrettede omkostninger er et simpelt billede af de potentielle hensættelser under en række forenklende antagelser. Beregningen er vigtig, fordi erstatning for tab af erhvervsevne i praksis ofte er en permanent ydelse indtil folkepensionsalderen, og derfor har betydelige konsekvenser for pensionsbranchens økonomi. De beregnede hensættelser skal ikke forstås som aktuariske hensættelser men som en approksimation af hensættelserne, som viser hvad tilkendelser potentielt kan koste.
Beregning af potentielle årlige omkostninger
Omkostningsberegningen tager udgangspunkt i omkostningerne for et enkelt individ inden for hver aldersgruppe på baggrund af den gennemsnitlige tilkendelsesalder inden for gruppen, den gennemsnitlige månedlige udbetalte erstatning samt den gennemsnitlige årlige indbetaling til pension. For at bestemme de samlede hensættelser pr. aldersgruppe skaleres de individuelle hensættelser med aldersgruppens størrelse samt risikoen for at modtage erstatning.
De individuelle hensættelser beregnes som følger:
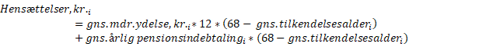
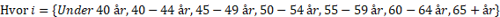
De samlede hensættelser pr. aldersgruppe beregnes:
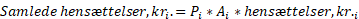
Hvor Pi er risikoen for erstatning og Ai er aldersgruppens størrelse opgjort som antal personer i arbejdsstyrken i aldersgruppen.
Beregningen bygger på følgende forudsætninger:
- Erstatning for tab af erhvervsevne antages at være en varig ydelse, der modtages indtil folkepensionsalderen.
- Folkepensionsalderen er sat til 68 år for alle.
Gennemsnitlig alder ved tilkendelse, gennemsnitlig erstatningsydelse og gennemsnitlig pensionsindbetaling anvendes til at beregne hensættelserne inden for hver aldersgruppe.
Beregningen indregner ikke evt. hel eller delvis tilbagevenden til arbejdsmarkedet.
Omkostningen ved tilkendelse af erstatning for tab af erhvervsevne er højere for yngre personer end for ældre, fordi de yngre forventeligt har flere år med erstatning for tab af erhvervsevne inden folkepensionsalderen. Samtidig er den gennemsnitlige ydelse højere blandt de yngre under 40 år, mens de årlige pensionsindbetalinger typisk er lavere. De beregnede gennemsnitlige hensættelser falder med aldersgrupperne frem mod pensionsalderen.
Den gennemsnitlige potentielle hensættelse for personer under 40 år baseret på aldersgruppens gennemsnitlige tilkendelsesalder og udbetaling er 6,7 mio. kr. Til sammenligning er den potentielle hensættelse 1 mio. kr. for personer, som er 60-64 år.
De samlede omkostninger fordelt på aldersgrupperne viser, at omkostningerne samlet set er højest for personer over 40 år. Her er de beregnede omkostninger på 17,6 mia. kr. De højere omkostninger skyldes i høj grad, at der er flere, som tilkendes erstatning for tab af erhvervsevne, som er over 40 år, end der er under 40 år.
Hensættelserne forbundet med ét års tilkendelser til gruppen af personer under 40 er beregnet til 9,6 mia. kr., hvilket svarer til omkring 35 pct. af de samlede beregnede hensættelser. Det til trods for, at antallet af tilkendelser til personer under 40 år kun udgør omkring 13 pct. af de samlede tilkendelser.
Sådan er dekomponeringen beregnet
De samlede udbetalte erstatningsudgifter til erstatning for tab af erhvervsevne bestemmes af to hovedfaktorer: udbetalingsniveauet (satsbidraget) og antallet af modtagere. Antallet af modtagere afhænger af tilgangen til og afgangen fra erstatning for tab af erhvervsevne, dvs. hvor mange der årligt tilkendes erstatning, og hvor mange der ophører med at modtage erstatning. Udgiftsudviklingen kan derfor dekomponeres i tre centrale bidrag: satsbidraget, tilgangen og afgangen.
Et positivt nettotilgangsbidrag indikerer, at tilgangen i perioden har oversteget afgangen. Det afspejles i, at bestanden vokser over den analyserede periode. Tilgangen påvirkes af strukturelle forhold, såsom indførelsen af seniorpension, mens dette forhold endnu ikke har betydning for afgangen.
Dekomponering af udgifter til erstatning for tab af erhvervsevne
Formålet med beregningerne er at dekomponere udviklingen i de samlede udgifter til erstatning for tab af erhvervsevne i underliggende bidrag fra de centrale drivkræfter bag udgifterne. Udgifterne kan udtrykkes som produktet af antallet af helårsmodtagere og den gennemsnitlige udbetaling. I beregningerne opdeles modtagerne i alders- og ydelsesgrupper. De årlige udgifter kan dermed udtrykkes ved følgende:
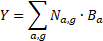
Hvor Na,g er antallet af modtagere i aldersgruppe a og ydelsesgruppe g og Ba er den gennemsnitlige udbetaling for aldersgruppe a. Udgiftsudviklingen kan dekomponeres i bidrag fra ændringer i antallet af helårsmodtagere og ændringer i udbetalingerne. Dette kan skrives som:
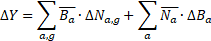
Hvor overstreger angiver gennemsnit over perioden. Antallet af helårsmodtagere i en given periode kan således opgøres som antallet af modtagere i den foregående periode tillagt tilgang og fratrukket afgang. Ændringen i antallet af modtagere mellem to perioder kan dermed udtrykkes som nettotilgangen til ydelsen:
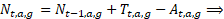
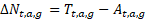
Hvor antallet af helårsmodtagere i periode t er Nt,a,g og Tt,a,g er tilgangen og At,a,g er afgangen i periode .
Ved substitution fås nu følgende dekomponeringsligning:
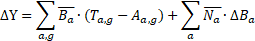
Ændringen i udgifterne kan dermed opdeles i et nettotilgangsbidrag og et bidrag fra ændring i den gennemsnitlige udbetaling (satsbidrag).
Bidragene fra tilgang og afgang opgøres ikke særskilt, men samlet som nettotilgangen. Nettotilgangsbidraget skal forstås bredt, idet det opsamler ændringer i både nytilkendelser og varigheden af ydelsen. Ændringer i nytilkendelser kan både skyldes ændringer i den berettigede population og i tilkendelsesrisikoen, mens ændringer i varigheden afspejles gennem ændringer i afgangen. Nettotilgangen afspejler dermed de samlede effekter af demografi, risiko og afgangsmønstre.
På baggrund af nettotilgangsbidraget defineres følgende delbidrag:
Indførelsen af seniorpension:
Nettobidraget for modtagere af erstatning for tab af erhvervsevne i aldersgruppen 60 til 64 år, som samtidig modtager seniorpension.
Tilkendelser af førtidspension
Nettobidrag for modtagere i alle aldersgrupper under 65 år, som samtidig er tilkendt førtidspension.
Forhøjelse af folkepensionsalderen:
Nettobidraget for modtagere der er 65 år eller ældre. Udgifter henføres dermed til forhøjelse af folkepensionsalderen uagtet årsagen til tilkendelse af TAE.
Indhold


Seneste nyt
